Cơ hội thị trường bảo hiểm máy bay không người lái (Drone/UAV) đang trải qua giai đoạn bùng nổ, đặc biệt khi nhìn vào các xu hướng và bài học từ hai thị trường phát triển mạnh nhất là Mỹ và Trung Quốc. Dưới đây là phân tích chi tiết về cơ hội thị trường và các mô hình kinh doanh tiềm năng trong ngành này.
Hiện tại, ở Việt Nam chưa có thị trường bảo hiểm máy bay không người lái, tuy nhiên từ thời điểm này Agtek đang làm việc với một số đối tác để lên khung chương trình và phát triển thị trường đầy tiềm năng này.
1. Sự phân mảnh trong các sản phẩm bảo hiểm UAV
Thị trường bảo hiểm drone hiện không chỉ dừng lại ở một gói cước chung mà đã được chia nhỏ để giải quyết nhiều rủi ro khác nhau:
- Bảo hiểm thân vỏ (Hull Insurance): Loại hình bảo hiểm này chi trả cho các hỏng hóc, va chạm vật lý của chiếc máy bay không người lái. Đối với mảng bảo vệ phần cứng này, nhà sản xuất thiết bị lớn như DJI đang trực tiếp triển khai nhiều chương trình dịch vụ như “DJI Care Refresh”, “DJI Care Pro”, “DJI Care Enterprise”, và “DJI Maintenance Program”. Ngoài ra, nhà sản xuất cũng cung cấp các chính sách dịch vụ hậu mãi (After-Sales Service Policies) và dịch vụ sửa chữa (Repair Services) trực tiếp cho người dùng.
- Bảo hiểm trách nhiệm (Liability Insurance): Đây là mảng có quy mô lớn nhất và thường mang tính bắt buộc đối với vận hành thương mại để bồi thường các thiệt hại về người và tài sản đối với bên thứ ba trong trường hợp xảy ra tai nạn.
- Bảo hiểm thiết bị tải trọng (Payload Insurance): Bảo hiểm thiết bị đi kèm (Payload) bảo vệ cho các thiết bị đắt tiền được gắn thêm trên drone như cụm camera điện ảnh, radar mặt đất, hoặc cảm biến nhiệt. Các dòng thiết bị phục vụ công nghiệp như nền tảng bay DJI Matrice 400 thường mang theo các phụ kiện, thiết bị tải trọng có giá trị cực kỳ cao, đôi khi đắt hơn chính thân máy bay.
2. Bài học từ Trung Quốc: Sự gắn kết với chuỗi cung ứng của nhà sản xuất (OEM)
Trung Quốc là “công xưởng” sản xuất và ứng dụng drone hàng đầu thế giới, mang lại nhiều kinh nghiệm về phát triển dịch vụ đi liền với phần cứng:
- Sự thống trị của các gói bảo vệ từ nhà sản xuất: Các thương hiệu lớn tận dụng rất tốt hệ thống phân phối của mình để bán kèm dịch vụ. Mạng lưới phân phối của DJI rất đa dạng, bao gồm: cửa hàng trực tuyến (DJI Online Store), cửa hàng Flagship, đại lý máy bay nông nghiệp (Agricultural Drone Dealer), đại lý máy bay vận tải (Delivery Drone Dealer) và các đại lý bán lẻ cho nhóm khách hàng chuyên nghiệp (Pro Retailers). Các hệ thống cửa hàng này có sẵn danh mục “Services DJI Care” để khách hàng tiếp cận trực tiếp với gói bảo hiểm phần cứng chính hãng. Do vậy, tại thị trường này, các công ty bảo hiểm truyền thống thường phải “nhường” lại sân chơi bảo hiểm thân vỏ cho các nhà sản xuất, và tập trung khai thác mảng bảo hiểm trách nhiệm pháp lý.
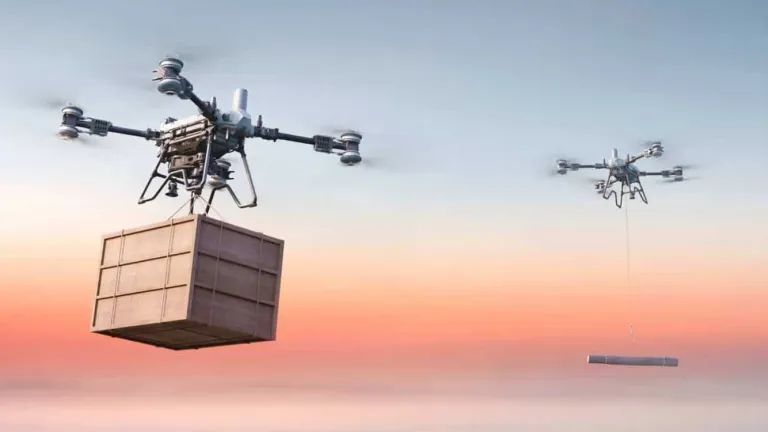
- Thúc đẩy bảo hiểm doanh nghiệp (B2B) qua drone chuyên dụng: Sự bùng nổ của các dòng thiết bị bay kích thước lớn trong nông nghiệp và công nghiệp tạo ra nhu cầu bảo hiểm cho nhóm khách hàng doanh nghiệp. Nổi bật có thể kể đến các máy bay thiết bị nông nghiệp thông minh như DJI AGRAS T100, DJI AGRAS T70P, hay máy bay vận tải thông minh DJI FlyCart 100. Những phân khúc thiết bị thuộc nhóm “Enterprise” (Doanh nghiệp) và “Education & Industry” (Giáo dục & Công nghiệp) thường sở hữu mức giá trị cao, tạo nền tảng để phát triển các hợp đồng bảo hiểm doanh nghiệp quy mô lớn.
3. Bài học từ Mỹ: Chuyển đổi số linh hoạt (Insurtech)
Thị trường Mỹ dẫn đầu trong việc tạo ra các mô hình kinh doanh bảo hiểm linh hoạt nhờ vào ứng dụng công nghệ và khung pháp lý minh bạch:
- Mô hình bảo hiểm theo yêu cầu (On-Demand / Pay-as-you-fly): Tại Mỹ, sự trỗi dậy của các công ty công nghệ bảo hiểm (Insurtech) như SkyWatch đã thay đổi luật chơi. Thay vì bắt buộc người dùng mua hợp đồng cả năm với chi phí cao, các ứng dụng di động cho phép phi công mua bảo hiểm tính theo giờ hoặc theo ngày chỉ bằng vài thao tác vuốt chạm. Điều này giải quyết bài toán chi phí cho nhóm người dùng cá nhân hoặc nhà thầu làm việc theo dự án không thường xuyên.
- Sự đa dạng của hệ sinh thái sáng tạo nội dung: Ngoài thiết bị bay, các nhà làm phim, vlogger thường kết hợp hệ sinh thái đồ sộ gồm: thiết bị chống rung thương mại DJI RS 5, chống rung điện thoại Osmo Mobile 8, máy quay 360 độ Osmo 360, và camera hành động như Osmo Action 5 Pro. Nhu cầu bảo hiểm máy móc tại Mỹ thường được thiết kế dưới dạng “hợp đồng bảo hiểm thiết bị ngành ảnh/phim” toàn diện, tích hợp cả thiết bị quay dưới mặt đất lẫn UAV trên không vào cùng một chính sách bảo vệ duy nhất.
- Vai trò của cơ quan quản lý nhà nước: Cơ quan Hàng không Liên bang Mỹ (FAA) có các quy định kiểm soát và yêu cầu bắt buộc rất rõ ràng đối với hoạt động bay không người lái mang tính thương mại. Chế tài bắt buộc này chính là lực đẩy lớn nhất duy trì nguồn cầu đều đặn cho bảo hiểm trách nhiệm.
4. Đánh giá cơ hội tổng thể
Dựa vào bài học từ hai cường quốc trên, các tổ chức/doanh nghiệp muốn thâm nhập thị trường bảo hiểm Drone có thể định vị theo các mũi nhọn sau:
- Hợp tác với các đại lý phân phối phần cứng (B2B2C): Trực tiếp thiết kế gói bảo hiểm kèm theo khi khách hàng mua máy bay nông nghiệp hoặc công nghiệp tại đại lý.
- Ứng dụng công nghệ linh hoạt: Xây dựng mô hình bảo hiểm theo ứng dụng (app-based), bán bảo hiểm ngắn hạn (theo sự kiện, theo giờ) cho tệp khách hàng cá nhân hoặc Freelancer.
- Tập trung vào giá trị cốt lõi là “Bảo hiểm Trách nhiệm”: Bỏ qua mảng bảo vệ hỏng hóc vật lý (vì khó cạnh tranh với chính sách dịch vụ bảo hành như DJI Care) để tập trung tối đa nguồn lực vào việc bảo vệ khách hàng trước các rủi ro pháp lý, đền bù tai nạn liên quan đến con người và tài sản bên thứ ba.
Tham khảo thêm bài viết: Bảo hiểm máy bay không người lái nông nghiệp.